Blog sobre Teoría Monetaria Moderna de Stuart Medina Miltimore
Cita de Roosevelt
"Ningún país, sin importar su riqueza, puede permitirse el derroche de sus recursos humanos. La desmoralización causada por el desempleo masivo es nuestra mayor extravagancia. Moralmente es la mayor amenaza a nuestro orden social" (Franklin Delano Roosevelt)
El conflicto ucraniano está exacerbando los problemas que han
creado las incompresiones de las elites mundiales sobre el comercio
exterior y la política monetaria. No es nuestra intención analizar en
este artículo las complejas cuestiones geoestratégicas y étnicas que han
llevado a esta guerra sino tratar de comprender dos cuestiones
aparentemente inconexas pero que nos permiten ilustrar algunos
postulados avanzados por la TMM. Por una parte observamos una mutua
relación de dependencia creada por el suministro de energía rusa al
Centro de Europa a cambio de la cual los rusos reciben activos
financieros. Esas exportaciones han originado una enorme masa de activos
financieros que, en parte, se han destinado a enriquecer a los
oligarcas rusos surgidos del desmantelamiento de la URSS y la rapiña de
las antiguas empresas estatales. Por otra parte, comentamos la
incomprensible política monetaria rusa que ha llevado a una depreciación
permanente de su divisa pese a que el país es un exportador neto.
Una relación de mutua dependencia averiada.
Rusia es el tercer productor de petróleo del mundo y el segundo mayor
de gas natural del mundo. Sus cuantiosas reservas han convertido al
país en las sede de algunas de las mayores empresas petroleras y en una
economía dependiente de exportaciones imbricándola en una relación
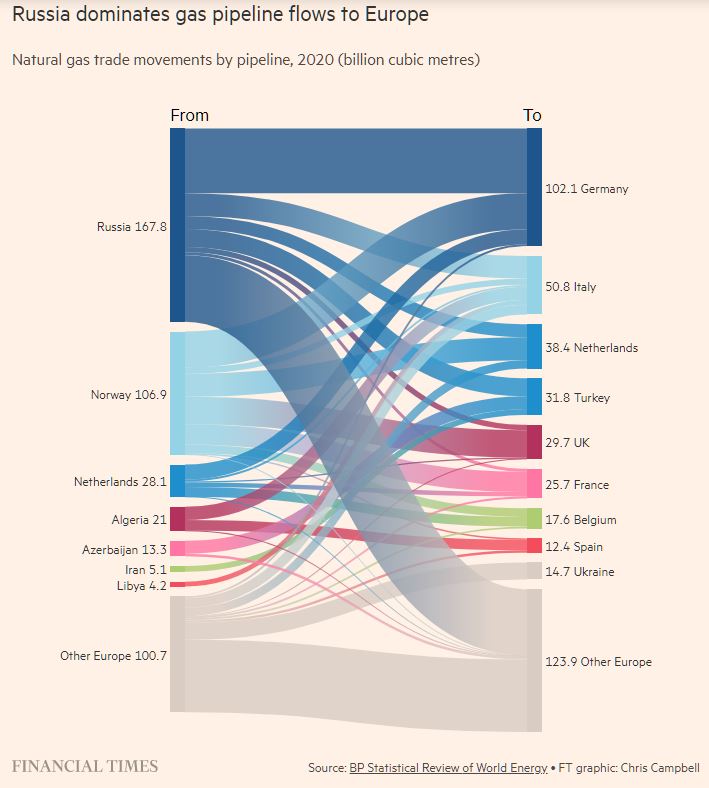
tóxica con los países del Centro de Europa. Las exportaciones de gas
natural, a través de gasoductos que transcurrían por Ucrania y el
Báltico, y el nuevo gasoducto Nord Stream 2, que se estaba construyendo
para suministrar más gas natural al Norte de Europa, han sido el objeto
de tensiones que han precedido al conflicto ucraniano. El 40% del gas
natural que reciben los países del UE —aunque no es el caso de España,
que lo recibe de Argelia y Egipto— procede de Rusia. Esa dependencia ha
alarmado a EEUU que, ya bajo la presidencia de Trump, decidió presionar a
Alemania para que frenase el proyecto Nord Stream 2, el gasoducto cuya dirección ha sido encomendada Gerhard Schrëder, el excanciller alemán. Se han utilizado excusas de incumplimiento de normativas para impedir que entrase en funcionamiento.
La renuncia de Alemania a emplear otras fuentes de energía como el
carbón y la nuclear han agudizado esta dependencia. Es sorprendente el
masivo consumo alemán de gas natural ruso, ninguna otra nación europea
compra tanto gas al gigante euroasiático.
El conflicto sobre NordStream 2 sin duda ha sido una de las espoletas
de la crisis ucraniana. La decisión de suspener la entrada en
funcionamiento de Nord Stream 2 causó la represalia de Rusia que ha
reducido el flujo de gas y también ha subido el precio de sus
exportaciones de gas natural a Alemania. Estas represalisas ayudan a
explicar en parte el encarecimiento del gas natural en los países de la
UE que ha reverberado en el precio de la electricidad. Pese a todo,
resulta destacable el cinismo occidental y de las autoridades rusas,
pues, mientras se suceden los anuncios de sanciones, como la exclusión
“parcial” de Rusia del sistema de compensación de pagos SWIFT o su
expulsión del festival de canciones horteras conocido como Eurovisión,
el petróleo y el gas han seguido fluyendo. Alemania quiere su gas y los
rusos sus divisas occidentales.
Las interconexiones energéticas abarcan el ámbito societario. Las
empresas energéticas rusas en muchos casos son de titularidad
parcialmente pública pero cuentan con participación privada. Por
ejemplo, el gigante petrolero Rosneft está controlada por el holding
estatal Rosneftegaz, que detiene el 50% del capital, pero también
participan la británica BP, que posee el 19,75% de las acciones y que
ahora ha puesto a la venta. El resto está repartido entre accionistas
entre los cuales se cuentan el oligarca Igor Sechin o el excanciller
alemán Gerhard Schröder, un socialdemócrata bajo cuyo mandato se
implantaron las reformas Hartz que consumaron la traición a la clase
trabajadora alemana de su partido, quien además es el presidente del
consejo de administración.
Acumulación de riqueza
Rusia
es una economía netamente exportadora gracias a sus abundantes reservas
de petróleo y gas natural. Más del 50% de sus ventas al exterior
corresponden a este rubro. Las exportaciones de hidrocarburos rusos han
permitido la acumulación de una enorme masa de activos financieros
respecto al resto del mundo. Esos activos le han permitido comprar una
influencia sustancial en el mundo gracias a sus inversiones de cartera y
préstamos en el resto del mundo.
Balanza comercial rusa. Elaboración propia a partir de datos del Banco de Rusia.
Pero ese deseo de influir
en el resto del mundo no parece haber rendido los frutos que buscaban
las elites rusas y tampoco ha servido para mejorar la vida de los rusos.
Si bien Rusia ha conseguido una importante recuperación de su economía
después del colapso económico que siguió al desmantelamiento de la URSS
y la aplicación de la doctrina del shock, en gran parte gracias a sus
exportaciones de hidrocarburos, la desigualdad, con un coeficiente de
Gini de 0,37, sigue siendo elevada y su índice de desarrollo humano es
bajo en comparación incluso con algunos países de Europa oriental.
Hemos explicado que las
exportaciones representan un coste real para la economía y las
importaciones un beneficio. Por eso hemos sido críticos con los modelos
de crecimiento export-led. Las exportaciones rusas podían haberse
utilizado para comprar bienes y servicios producidos en el extranjero y
mejorar el nivel de vida de la población, impulsando de paso un mayor
volumen de exportaciones europeas a Rusia que habrían impulsado la
renqueante economía europea. Se habría establecido una relación
económica más saludable entre Rusia y los países de la UE.
En vez de ello el Gobierno
ruso ha preferido acumular riqueza financiera, algo que puede tener
sentido para un país como Noruega que ya cuenta con un altísimo nivel de
vida y ha decidido esterilizar parte de su elevado superávit comercial
destinándolo a un fondo soberando. Pero no para Rusia donde una parte
del país padece graves carencias. En lugar de eso la élite rusa parece
preferir la acumulación de saldos financieros ociosos, que en parte ha
fluido hasta las cuentas de oligarcas rusos como Igor Ivanovich Sechin o
Roman Abramovich. El modelo ruso no crea bienestar y favorece el
desarrollo de esas oligarquías que rodean a Putin. Estos oligarcas los
han utilizado para la adquirisición de activos como inmuebles, yates o
clubes de fútbol en países extranjeros. Estas compras sin duda sirven
para masajear los egos de los oligarcas pero tienen escasas
repercusiones sobre el bienestar de la población rusa.
Es difícil saber qué
piensan las elites oligárquicas rusas sobre las decisiones de Putin. Es
posible que sus intereses se hayan visto perjudicados por la aventura
militar ucraniana. Al menos el acceso a sus cuantiosos alijos de riqueza
financiera se verá obstaculizado por las sanciones y la expulsión de
los bancos rusos del sistema SWIFT Sin embargo sus fortunas no dejaron
de crecer al socaire de la cómoda y cercana relación de estos oligarcas
con el poder. Sería interesante saber si en las decisiones recientes de
Putin pesan no solo las preocupaciones de índole geoestratégicas por el
expansionismo de la OTAN o si reflejan también una irritación por las
maniobras para reducir la dependencia energética de la UE por parte de
EEUU.
Incomprensión monetaria
La guerra de Ucrania ha servido para poner al descubierto algunas
incomprensiones sobre el sistema monetario de las élites rusas y los
errores que cometen los gobiernos por culpa de ese desconocimiento. Pese
a ser un acreedor neto internacional el Gobierno ruso decidió emitir la
mitad de su deuda pública en divisas extranjeras. Confiaría
probablemente en que su capacidad exportadora le permitiría servir esa
deuda externa con relativa comodidad. Pero no existe ninguna razón para
que el Estado ruso, que ya cuenta con un inmenso tesoro de divisas
extranjeras, decidiese obtener más divisas en forma de deuda externa. Es
probable que los bancos de inversión hayan convencido a los altos
funcionarios del tesoro de que es más barato endeduarse en dólares o
euros porque el tipo de interés ruso es más elevado.
Evolución del saldo de duda ruso por divisas. (Fuente: elaboración propia a partir de datos del Banco de Rusia)
Es evidente que a los altos funcionarios rusos del tesoro y del Banco
de Rusia se les debe escapar que el tipo de interés interbancario es
una variable que determina el banco central, salvo que decidas atraer
divisas para dar servicio a una deuda externa denominada en divisas.
Esta servidumbre de la deuda externa en una moneda que el Estado no
emite explica que, pese a ser un exportador neto, el rublo no ha dejado
de depreciarse desde hace años. Las dificultades que la guerra y las
sanciones comerciales van a imponer a las exportaciones rusas
dificultarán su acceso a divisas extranjeras.
Tipo de cambio del rublo/euro (fuente XE https://www.xe.com/currencycharts/?from=RUB&to=EUR&view=10Y)
Leemos esta mañana que la cotización el rublo cae un 30% y que el
gobierno ruso ha subido el tipo de interés interbancario al 20% para
sostenerlo. La intención es dar una rentabilidad atractiva a los
inversores para que sigan manteniendo posiciones en rublos en lugar de
venderlos para comprar divisas, lo cual acentuaría la depreciación del
rublo. Quizás la peor decisión posible puesto que lo más probable es que
ahora la inflación se acelere. Como ha explicado Warren Mosler, los tipos de interés funcionan al revés de como cree el mainstream.
Además es improbable que subir los tipos de interés consiga evitar la
depreciación del rublo. En lugar de subir tipos de interés, el Gobierno
debería dejarlos en el 0%, dejar de emitir deuda en una moneda foránea
y, en caso de no poder servir la deuda externa en divisas, contemplar la
posibilidad de suspender pagos a sus acreedores aprovechando que el
conflicto bélico ha abierto la veda de las represalias. El hecho de que
los países hayan desconectado parcialmente a Rusia del sistema SWIFT
sería la excusa perfecta.
Acumular tesoros es una ancestral pulsión humana. El problema del
atesoramiento ruso es que esos activos financieros están en bancos de
los países occidentales y ahora pueden ser parcialmente inaccesibles
para sus propietarios mientras persistan las sanciones. Las autoridades
rusas olvidaron que sus activos financieros son solamente apuntes
contables registrados en el sistema informático de bancos comerciales o
en el de los bancos centrales de los países occidentales. Estos activos
pueden ser fácilmente expropiados o cancelados. Cuánto mejor habría sido
gastarse esos activos financieros a tiempo. No obstante, sería un error
pensar que dificultar los pagos o el acceso a sus activos financieros
podrían debilitar el potencial militar ruso. Rusia tiene recursos
naturales prácticamente ilimitados y es dudoso que estas sanciones
puedean mermar la capacidad de sus fuerzas armadas. Sí, tendrá que
renunciar a las importaciones de productos occidentales pero el Estado
ruso, único emisor del rublo, puede movilizar los inmensos recursos con
los que cuenta su nación.
El comercio exterior obliga a establecer un tipo de cambio entre las monedas que emplean agentes ubicados en distintas zonas monetarias. Este tipo de cambio puede variar libremente en función de la oferta y la demanda o las autoridades pueden intervenir para controlarlo. Existen varios regímenes monetarios que ordenamos a continuación en función del mayor o menor control que le permiten al estado sobre los recursos de la nación.
Tipo de cambio fluctuante: la divisa cotiza en relación a otras en el mercado sin intervenciones del banco central. El dólar de EEUU, la corona islándica, el yen japonés o el euro son ejemplos de países que dejar fluctuar libremente sus divisas.
Tope de tipo de cambio: Se determina un tope a la apreciación de la propia divisa frente a otra de referencia. Normalmente esta estrategia la emplean países mercantilistas que suelen mantener una balanza comercial favorable. Estos países pueden defender un tope de tipo de cambio porque implica comprar la divisa extranjera y vender la propia. Como el banco central tiene capacidad ilimitada de crear su propia moneda y el país está succionando divisas extranjeras gracias a su superávit comercial esta estrategia no plantea muchas dificultades. Lo que pretende el banco central es no perder su ventaja competitiva por una apreciación del tipo de cambio que encarezca sus exportaciones y abarate las importaciones. Otra razón puede ser evitar la importación de niveles de precios de otros países tal como hicieron Dinamarca, Suiza y la República Checa para protegerse del episodio deflacionista que afectó a la zona Euro entre 2013 y 2016. La caída de los tipos de interés en la zona euro hasta territorio negativo provocó la entrada de depósitos en estos países que también se vieron obligados a llevar sus tipos de interés a 0% y poner un tope a la apreciación de sus monedas. Dejar que su moneda se apreciase habría acelerado la deflación al abaratar aun más las mercancías procedentes de la zona monetaria vecina.
Tipo de cambio fluctuante dentro de una banda: la moneda cotiza libremente dentro de una banda más o menos estrecha respecto a otra moneda de referencia (normalmente el dólar de los EE.UU. o una cesta de monedas). Cuando el tipo de cambio se acerca a un límite inferior o superior de la banda el banco central debe intervenir para defender el tipo de cambio; en el primer caso comprando su moneda y vendiendo sus reservas de divisas; en el segundo vendiendo su moneda y comprando divisas. Ejemplo de este sistema fue el sistema monetario europeo antes de la creación del euro que permitía una banda de oscilación de ±2,25% (±6% para países como España o Italia).
Tipo de cambio fijo o peg:la moneda cotiza a un tipo de cambio fijo e irrevocable respecto a otra moneda o una cesta de monedas. Esto quiere decir que el banco central debe intervenir diariamente comprando y vendiendo su moneda en los mercados para mantener el tipo de cambio. Es extraordinariamente difícil mantener un tipo de cambio fijo y lo normal es que los países opten por una banda estrecha de oscilación. Un ejemplo de peg es el patrón oro como el que fijo EEUU durante el régimen de Bretton Woods de $35 por onza.
Convertibilidad o currency board: el banco central asegura la plena convertibilidad entre su moneda y la de un país extranjero. Por tanto comprará toda la divisa del país extranjero que se le ofrezca y venderá toda la divisa extranjera que se le demande a ese precio. No podrá emitir moneda nacional por mayor importe que las reservas que posea el banco central que a su vez solo podrá obtener mediante exportaciones y entradas de capitales. Los ejemplos más conocidos son la Argentina que acabó en la crisis del Corralito de 2001 y algunos microestados. En África varios estados están integrados en la zona del Franco de la comunidad financiera africana donde el tesoro francés garantiza su convertibilidad al euro. Este es también el régimen que predomina en Bulgaria que mantiene una convertibilidad de su moneda, la leva, con el euro cada vez más criticado por muchos economistas que defienden el retorno al tipo de cambio flotante.
Zona monetaria: varios países comparten una moneda común pero no un estado común. El ejemplo más conocido es la zona euro pero otro antecedente es la zona rublo que sucedió durante unos años a la disolución de la URSS.
Usuarios de moneda extranjera: algunos países renuncian a emitir su propia moneda y utilizan la de un tercer país. En este caso la única forma de conseguir moneda es a través de las exportaciones. Algunos países que han renunciado a su propia moneda son Ecuador, que usa el dólar de los EEUU y Bosnia-Herzegovina que es usuario del euro. En cierto sentido los países de la zona euro también pueden considerarse usuarios de una moneda extranjera.
Desde la teoría monetaria moderna defendemos que el mejor sistema es la libre fluctuación de las monedas en los mercados de divisas como explicaré en una entrada posterior.
Este post tratará de los sistemas monetarios metálicos y los basados en patrón metálico. Estos sistemas son, afortunadamente, una reliquia salvaje del pasado pero su comprensión nos sirve para entender los sistemas monetarios basados en moneda fiduciaria y los regímenes de cambio que discutiremos en un post posterior. No merecería la pena escribir este post de hecho si no fuera porque, aunque parezca mentira, algunos partidarios de la escuela austriaca, como Juan Ramón Rallo, invitado habitual a tertulias como las de La Sexta, defienden un retorno a este sistema monetario desacreditado. Esto solo se explica porque las personas que sufrieron las consecuencias de los patrones metálicos ya están muertas. Para conocer el impacto de estos sistemas monetarios hay que recurrir a los libros de historia.
La moneda metálica
La moneda metálica es aquella cuyo valor queda determinado
por su contenido en plata u oro. Este tipo de moneda se acerca a la definición
de dinero-mercancía tan caro a los
liberales y los economistas neoclásicos. Pese a que podemos imaginar que este
tipo de dinero ha sido el más habitualmente empleado de forma histórica, lo
cierto es que su uso ha sido excepcional.
Tradicionalmente se ha pensado que las monedas antiguas
tenían un valor intrínseco debido a su contenido en metales preciosos. Esta
hipótesis se llama ‘metalismo’. Mitchell-Innes en su célebre artículo What Is
Money? recurre a la historia numismática del Imperio Romano y de la Alta Edad
Media para desmontarla. La evidencia demuestra que el contenido en plata u oro
de las monedas antiguas era muy variable y por tanto no podía ser cierto que
fuera su valor intrínseco el que determinara su valor facial. Si esto es así,
¿qué determinaba el valor de la moneda? Lógicamente tenía que ser el que
declarara el soberano. Es decir, el valor de la moneda equivalía a lo que pedía
el soberano a cambio de ella. Esta interpretación del valor de la moneda se
llama ‘nominalismo’.
En la Edad Media muchas monedas ni siquiera tenían una cifra
como las actuales indicando su valor en unidades de cuenta. No era infrecuente
que el soberano alterase la moneda declarando que el valor de una determinada
emisión había cambiado. [1]
Estas alteraciones suponían en cierto modo un impuesto sobre quienes atesoraban la moneda.
Si el contenido en metales preciosos no determinaba su valor
solo cabe concluir que las monedas antiguas no eran otra cosa que fichas. ¿Por
qué las acuñaban en esos metales? La respuesta es que la rareza del oro y la plata
dificultaba las falsificaciones. Además la plata y el oro reunían unas
propiedades de maleabilidad y durabilidad adecuadas para la acuñación. Aunque
el papel moneda se había inventado en China durante la dinastía Tang (entre los
siglos VII y X de nuestra era) este avance no había llegado a Europa y las
tecnologías de fabricación e impresión no estuvieron lo suficientemente
desarrolladas hasta la edad moderna como para utilizar ese material para fabricar moneda.
El antropólogo Graeber (Graeber, 2011) en su obra Deuda,
los primeros 5.000 años, explica que los metales preciosos se utilizan en situaciones
donde no existe confianza con la otra parte. En el tráfico internacional
con extranjeros a los que no conocemos y a los que nunca volveremos a ver o en
situaciones de conflicto bélico y disolución de las instituciones sociales
sobre las que se basan la confianza y por tanto el crédito. Si pasa un ejército
de mercenarios por su pueblo ¿qué moneda aceptaría de ellos? ¿Por qué iba a
aceptar un comerciante la moneda de un lejano soberano extranjero por su valor facial?
Así pues el patrón metálico ha sido una rareza en la historia. Sin embargo a partir de la época de la expansión imperial de las naciones europeas se reúnen las condiciones para la implantación de un patrón metálico. Hasta el siglo XVIII no se consigue el nivel de tecnología
que permite garantizar unas dimensiones precisas y una ley exacta de la moneda.
Las técnicas de acuñación empiezan a mecanizarse y se inventa la prensa por
volante. Además se incorporan medidas contra la manipulación tales como la
grabación con motivos estriados, cordoncillos en los cantos que permite
detectar el raspado y limadura de la moneda. El descubrimiento de las minas de
plata de Potosí permitió a los españoles la acuñación de cantidades ingentes de
moneda de plata .El peso fue la primera moneda realmente global ya que era
universalmente aceptada por su pureza y fiabilidad. Los reales de a 8
circulaban por todo el mundo gracias a un tráfico comercial que llegaba hasta
China donde estas monedas eran aceptadas con avidez.
No podemos olvidar que la extracción de plata involucró la
explotación atroz de los indígenas americanos. El proceso requería
una amalgama con mercurio que se extraía de las minas de Almadén donde los
trabajadores estaban expuestos a la intoxicación por este metal que causaba una
enfermedad neurodegenerativa. A los afectados por el mercurio se los llamaba azogados y estos desgraciados padecían
unos espantosos temblores hasta el final de sus días. Tenemos que ser
consciente de que utilizar un metal como el oro implica desarrollar una
industria con un elevado impacto ambiental.
Actualmente solo una organización fanática y criminal
propone el uso de moneda de oro y plata: el ISIS, suficiente evidencia de que
la circulación metálica es una institución obsoleta y bárbara.
El patrón metálico
A partir del siglo XVIII la mejora de las técnicas de
producción de papel y de impresión permite el desarrollo del papel moneda en
Europa. Además el papel resolvía el problema de la falta de metálico que
deprimía las economías.
Un ejemplo de la necesidad de completar la carencia de
metálico mediante la emisión de billetes de banco lo tenemos en nuestro propio
país. Durante el siglo XVII la monarquía prohibió sacar moneda de oro y plata
de España, lo cual equivalía a prohibir la importación de mercancías. Durante
el siglo XVIII la primera emisión de billetes a propuesta de Francisco Cabarrús,
en aquel entonces director del Banco de San Carlos, fue autorizada
por real
orden de 5 de enero de 1783. (…) serían admitidas como dinero efectivo en todas
las tesorerías, que las darían en todos sus pagos, sin excepción alguna.
Circularían al portador y serían transferibles sin necesidad de endoso.
Tendrían curso obligatorio, dado que se podía acudir al Banco en cualquier
momento para cambiarlas por dinero metálico. Ejemplares de estos billetes,
desconocidos hasta no hace demasiado tiempo, fueron hallados en el Archivo
Histórico del Banco de España en 1988, correspondientes a los valores de 200,
300, 500, 600, 700, 900 y 1.000 reales de vellón (este último pertenece a la
emisión de 1798). Además de estos se emitieron valores de 400 y 800 reales. Se
lanzaron por valor de 52 millones de reales; con objeto de cubrir su emisión la
Real Hacienda depositó en el Banco 30 millones de reales en oro (de Santiago Fernández, LEGISLACIÓN Y REFORMA
MONETARIA EN LA ESPAÑA BORBÓNICA).
De nuevo en el siglo XIX la "falta de
medios de pago para las grandes sumas propició los intentos de imponer el
dinero de papel que cada vez era más necesario. De hecho, una real orden de 3
de junio de 1833 había autorizado al Banco Español de San Fernando a duplicar
el importe de billetes en circulación, imitándolo a 12 millones de
reales." (de
Santiago Fernández).
Es decir, el papel moneda trataba de resolver un problema de carencia de metálico para atender las necesidades de la economía nacional. Observen
que en el primer experimento la Real Hacienda depositó 30 millones de reales en
oro pero se autorizó una emisión de 52 millones. Encontramos aquí un ejemplo de
lo que se conoce sistema de reserva fraccionaria que daría lugar a la teoría
del multiplicador del dinero que no es aplicable a un sistema de circulación
fiduciaria pero que los manuales de economía siguen difundiendo.
Sin embargo como vemos el valor de estos billetes sigue
vinculado al valor del metal. El empeño de estirar la base monetaria mediante emisiones no respaldadas al 100% por metal revela la futilidad de utilizar una
moneda cuya oferta es finita para saldar las transacciones económicas que nunca
son finitas (pese al empeño de algunos en augurar el fin del empleo). No tiene
sentido decir que ya no se puede emplear a más personas, iniciar nuevas
inversiones o empresas ni importar más bienes porque se nos ha acabado el
dinero. Emitir billetes sin el respaldo al 100% del dinero metálico podía
aliviar el problema pero los bancos y los gobiernos emisores debían estar
dispuestos a entregar el metálico al tenedor que se presentara en la
ventanilla. Así pues la emisión de billetes sin el respaldo del 100% planteaba un dilema: hacerlo aumentaba la fragilidad financiera pero limitar el nuevo crédito a las existencias de metales en las reservas impedía el desarrollo económico. El reto de encontrar un punto de equilibrio estaba condenado al fracaso: en épocas de auge los bancos se comportarían de forma imprudente aumentado el crédito, pero ante cualquier contratiempo podía producirse una corrida bancaria.
El dinero, una mercancía ficticia
El concepto del patrón metálico realmente alcanza su auge a partir del siglo XIX. ¿Por qué no advirtieron en el siglo XIX de la
inutilidad del Sistema monetario basado en patrón metálico? La razón
probablemente está en que el pensamiento económico dominante en la época fue el
liberalismo. Convertir el dinero en una mercancía era la forma ideal de
asegurar que el estado tuviera su poder de actuación limitado y que el poder de
compra fluyera naturalmente hacia las oligarquías. La concentración de poder de compra fue una etapa necesaria en el proceso de acumulación primitivo que permitiría la eclosión del capitalismo. Polanyi explica en La
Gran Transformación que el dinero es una de las tres mercancías ficticias del
liberalismo: tierra, trabajo y dinero.
El dinero real es simplemente un signo
del poder adquisitivo que, en líneas generales, tampoco es en absoluto un
producto sino una creación del mecanismo de la banca o de las finanzas del
estado. Ninguno de estos tres elementos —trabajo, tierra y dinero— han sido
producidos para la venta, por lo que es totalmente ficticio describirlos como
mercancías. Sin embargo, esta ficción permite organizar en la realidad los mercados de trabajo, tierra y capital (Polanyi, 1989).
Cuando oigan a
alguien defender la vuelta al patrón oro, no se engañen: propone volver al modelo
caduco del siglo XIX, el laissez faire, laissez passer, el liberalismo a ultranza, el estado sometido a oligarquías capitalistas (como bajo el euro).
El estado comprador de oro de último recurso
En esencia el patrón metálico trata de fijar el
precio de los metales. El patrón oro por un lado obliga al estado a convertirse
en comprador de último recurso de oro y plata. Convierte al estado, a través de su banco central, en un mero custodio de las reservas de oro. Como explica Mitchell Innes
tras
siglos de esfuerzo intelectual para fijar el precio de ambos metales preciosos,
los gobiernos de Europa consiguieron fijar el del oro o al menos mantener su
precio dentro de estrechos límites de fluctuación.
Fue en el año 1717 que el precio del oro fue fijado por ley
en su valor actual [el año en que escribía Mitchell Innes, 1913] en Inglaterra,
ligeramente por encima del valor de mercado de entonces; pero no fue hasta un
tiempo posterior a la clausura de las guerras napoleónicas que el metal
obedeció el mandato real por un tiempo duradero y, cuando lo hizo, hubo dos
razones principales: la mayor estabilidad del valor del crédito y los enormes
aumentos en la producción de oro durante el siglo XIX. La primera de estas
causas fue el resultado de la desaparición de plagas y hambrunas y la
mitigación de los estragos que acompañaron las guerras anteriores y la mejor
organización de los gobiernos, especialmente en relación a su hacienda. Estos
cambios produjeron una prosperidad y estabilidad en el valor del crédito,
especialmente del crédito gubernamental, desconocida en épocas anteriores. La
segunda causa evitó una apreciación del valor de mercado del oro y la obligación
asumida por el Gobierno y el Banco de Inglaterra de comprar oro en cualquier
cantidad a un precio fijo y volver a venderlo de nuevo a prácticamente el mismo
precio previno su depreciación. Si no lo hubiesen hecho, se puede afirmar que
el precio de mercado ahora no sería, como lo es, 3 libras, 17 chelines y 10
peniques y medio la onza (Mitchell-Innes, 2004).
Así pues cabe concluir de lo antedicho que durante el siglo
XIX fue el gobierno el que dio valor al oro y no al revés manteniendo el precio
del oro prohibitivamente caro y privando a los particulares de su uso en otras
actividades. Los gobiernos conspiraron para comprar todo el oro disponible y
enterrar las existencias extraídas de las minas en profundos depósitos
subterráneos.
Ni estabilidad de precios, ni estabilidad financiera
Un argumento recurrentemente empleado por los defensores del
patrón oro es la supuesta estabilidad de precios que otorgaría a la moneda.
Nada más lejos de la realidad. El siglo XIX padeció períodos de inflación
acompañados de auges financiados por burbujas financieras extravagantes
seguidos de fuertes y prolongadas recesiones deflacionistas. Una de las peores fue la Gran Deflación
del siglo XIX que se prolongó durante dos décadas entre 1870 y 1890.
Anclar la
moneda al valor de un metal es mala idea. El siguiente gráfico demuestra la evolución
del precio del oro y del trabajo desde 2000 indexado a ese año. Como ven el
precio del oro se mueve mucho más violentamente que el trabajo. Por eso desde
la teoría monetaria moderna postulamos anclar el valor de la moneda al trabajo. Si hubiésemos vivido bajo el patrón oro durante esos años habríamos sufrido una deflación entre 2000 y 2012 para luego padecer una tremenda inflación entre 20012 y 2014 y vuelta a la deflación.
Ilustración 1.Evolución del precio del oro y de los costes
salariales por hora
El patrón oro trata de crear una escasez artificial de
numerario. La cantidad de dinero solo puede ser equivalente a las reservas de
oro en los cofres del banco central y los bancos comerciales. Eso limita la acción del gobierno a ser el custodio de las reservas
metálicas. Cualquier otra política que no sea la compra y venta de oro queda
limitada. Si el estado gasta, en realidad entrega al sector privado su oro.
Para seguir gastando la única solución es recuperar ese oro vía impuestos. Así
pues, a diferencia del estado monopolista en la emisión de la moneda, el estado
sometido al patrón oro se convierte en un usuario de una moneda que no crea, (algo parecido a lo que pasa actualmente con los estados miembros de la zona
euro). Ese estado tiene que aplicar políticas de austeridad cuando sus reservas
de oro empiezan a caer. El estado tiene que destinar todos sus recursos a
defender el valor de sus reservas. Eso limita su capacidad de actuación ante
una crisis ejerciendo una política de gasto anticíclica cuando se produce una
recesión.
El sesgo deflacionista era especialmente grave para naciones
con balanzas comerciales deficitarias. Como los pagos en el comercio
internacional se saldaban en oro y plata, un país con déficit comercial
experimentaba salidas permanentes de moneda y por tanto una disminución
continuada de su oferta monetaria y una reducción de las reservas en el banco
central. Eso obligaba a los gobiernos a aplicar draconianas políticas de
austeridad con subidas de impuestos y recortes de gastos. El hundimiento del
consumo permitía restablecer el equilibrio en la balanza de pagos a costa de
crear desempleo y empobrecer a la población. ¿Reconocen en estas políticas el modus
operandi del FMI cuando interviene una economía o el de las autoridades
europeas durante la actual Depresión de la zona euro? No es casualidad. El pensamiento
económico dominante sigue viendo el sistema monetario como si siguiéramos en el
patrón metálico.
La historia monetaria
española se caracterizó también por permanentes salidas de la moneda de plata que
las autoridades trataban de frenar infructuosamente. La solución habría sido
crear moneda fiduciaria, es decir, acuñar moneda de vellón y dejar que los
extranjeros se llevaran toda la plata. Si querían esa mercancía a cambio de sus
bienes manufacturados solo podía ganar la población (aunque probablemente esas
importaciones fueran fundamentalmente a cambio de bienes suntuarios).
El sesgo deflacionista a la economía tuvo consecuencias
frecuentemente letales para las clases populares —ésas que no preocupan al Sr.
Rallo y sus correligionarios— pues generaba elevadas tasas de desempleo. En los EEUU
decimonónicos muchos agricultores se endeudaban para adquirir
semillas, herramientas y maquinaria para
trabajar sus campos. Las deflaciones causaban una caída de su renta mientras
que sus obligaciones permanecían constantes en términos nominales. Muchos de
ellos se vieron obligados a vender sus tierras a sus acreedores. Esta experiencia impulsó el partido populista que postulaba el abandono del patrón oro y la creación de una moneda del pueblo, es decir, fiduciaria. Es conveniente
recordar esto porque los defensores del regreso al pasado arguyen que el patrón
oro evita crisis financieros. ¡Nada más lejos de la realidad! En el siglo XIX
las crisis y pánicos financieros fueron frecuentes. Las corridas bancarias, en
las que los depositantes acudían a convertir sus billetes de banco provocaron
numerosas quiebras de instituciones financieras. No era poco habitual que los
billetes de banco emitidos por los bancos privados antes de que esas emisiones
fueran respaldadas o monopolizadas por los bancos centrales cotizaran con
descuento respecto a su valor facial.
La historia financiera española del siglo XIX registró
varias crisis financieras. Como explica Carles Sudriá, una de las más
importantes fue la que sucedió tras una época de exuberante especulación en
títulos ferrorviarias,
el 10 de mayo de 1866 en medio de la sorpresa del público,
pero no de los conocedores profundos del mercado, suspendía pagos en Londres la
casa Overend, Gurney & Co. Se trataba de la más importante banca de
descuento de la capital británica, que gozaba de un prestigio sólo comparable al
del propio Banco de Inglaterra. La razón última de la quiebra era una política excesivamente
permisiva en el descuento de papel que había conllevado pérdidas notables,
especialmente en operaciones relacionadas con contratistas ferroviarios. (…)
El
problema, visto desde España, podría haber tenido un efecto marginal, pero se daba la circunstancia de que Overend,
Gurney & Co. era uno de los partícipes principales del consorcio que
negociaba con el gobierno español la creación del nuevo Banco Nacional que
había de sustituir al Banco de España y que era pieza fundamental del plan de
recuperación financiera del ministro Alonso Martínez. (…)
En España, la crisis estalló, efectivamente, el sábado 12 de
mayo y tuvo su epicentro en Barcelona. Ese día una sociedad de crédito, el
Crédito Mobiliario Barcelonés, se declaró en suspensión de pagos. La
insolvencia del Crédito fue enseguida de dominio público, y se hizo evidente
que, al abrir el lunes sus puertas, todas las entidades deberían afrontar
grandes demandas de reintegro. El mismo domingo, la Sociedad Catalana General
de Crédito se vio forzada a declararse igualmente en suspensión de pagos. Como
era de esperar, el lunes se produjo efectivamente un pánico de carácter
general. El Banco hizo frente a la avalancha de reclamaciones de reintegro sin
problemas aparentes, pero las cajas de giro y banca y las otras sociedades
-después de unas horas abiertas al público-tuvieron que aplazar pagos a la
espera de la intervención de las autoridades. El gobierno decretó el estado de
sitio. El martes 15 el capitán general aprobó un bando que establecía una
moratoria inmediata de doce días en todos los pagos en metálico, limitando el
canje de billetes a 500 reales (125 pts) por persona.
La resolución de la crisis conllevó una profunda
reestructuración del sistema financiero catalán y español y el fin de la
situación creada por las leyes de 1856. Todo el mundo era consciente, en
cualquier caso, que la crisis ponía punto y final a una etapa. La proliferación
de papel moneda de todo tipo y procedencia y la introducción en el mercado de
todo tipo de valores casi sin límite había llegado a su fin. En Barcelona, de
las siete sociedades anónimas de crédito existentes a principios de 1866, sólo
quedaron el Banco de Barcelona y sus aliadas, la Catalana General de Crédito y
el Crédito Mercantil. Los efectos fueron también muy serios en el resto de
España, aunque con intensidad desigual. Cinco de los 19 bancos provinciales de
emisión en funcionamiento (el de Valladolid había cerrado en 1864) dejaron de
operar y lo mismo ocurrió de forma inmediata con, al menos, una decena de
sociedades de crédito. Ocho más cerraron meses más tarde. Su número pasó así de
las 35 registradas en 1865 a 14 en 1869. Ciudades importantes como Santander,
Bilbao, Valencia o Sevilla, vieron como su sistema bancario se derrumbaba
arrastrando, en algunos casos, incluso el banco local de emisión. En Madrid, el
propio Banco de España tuvo que imponer estrictas limitaciones al pago de sus
billetes, una situación conflictiva que se prolongó hasta finales de 1866 como
mínimo y que comportó que los billetes circularan con descuento entre los
comerciantes de la capital.
En definitiva, la crisis significó el final del modelo de
banca y de sistema financiero liberal que había presidido el periodo expansivo
iniciado en 1856. Las sociedades de crédito y los bancos supervivientes
mantuvieron desde la crisis una actividad muy limitada. Ocho años más tarde, en
1874, se decretó el monopolio de emisión del Banco de España y se pasó a un
sistema financiero fuerte-mente centralizado. El desarrollo bancario no se
revitalizó hasta los últimos años del siglo XIX (Sudriá, 2014).
Las guerras y las crisis financieras resultaban en la
suspensión de la convertibilidad. Si un sistema no servía para gestionar una
crisis ¿por qué tanto empeño en mantenerlo en tiempos normales? El patrón oro
se abandonó en EEUU durante la Guerra Civil que suspendió la convertibilidad e introdujo el dinero fiat, los
llamados “greenbacks”. Durante la Primera Guerra Mundial los estados abandonaron el patrón oro que no se restauró hasta después de la contienda. Tras el
restablecimiento del patrón oro llegó el crac de 1929 y la Gran Depresión.
Hasta que en 1931 el Reino Unido no abandonó el patrón oro, hecho saludado por el mismo
Keynes en una intervención filmada, su economía no empezó a recuperarse. Lo
mismo hizo Roosevelt cuando llegó a la Casa Blanca en 1933 para escándalo de
sus coetáneos, pero ésta fue la única forma de recuperar competitividad frente a la
zona de la libra esterlina y parar la apreciación del dólar.
Tras la Segunda Guerra mundial el tratado de Bretton Woods
fue el canto de cisne del patrón metálico. En este sistema el dólar de EEUU se
cambiaba por oro a razón de $35 la onza pero los particulares no podían exigir
el cambio de sus billetes de banco por el metal amarillos. Solo los bancos
centrales de las naciones adheridas a este sistema que se comprometían a su vez
a fijar el valor de sus monedas en dólares. En esencia el sistema de Bretton
Woods era un patrón oro para EEUU y un patrón dólar para los demás. Este
sistema absurdo se vino abajo en 1971 momento desde el cual todos los países
funcionamos con un sistema de moneda fiduciaria. Pese a ello los países
europeos curiosamente decidieron ensayar otros sistemas monetarios que
restringen su soberanía monetaria, pero eso es materia para otro post.
La fiebre del oro
Un sistema tan absurdo como el patrón oro no acaba de
fenecer. Actualmente el Tesoro de los EEUU guarda en Fort Knox y otros lugares casi 7.000
toneladas de oro y el Banco de España conserva en sus cámaras acorazadas unas
280 toneladas. Por lo vista estas cámaras condenarían a la muerte a cualquiera
que intentara hacerse con este tesoro pues ante cualquier intrusión se
inundarían automáticamente. La minería del oro es una actividad con un impacto
ambiental desproporcionado y por ello resulta sorprendente la irracionalidad de
unos gobiernos que se han dedicado durante décadas a comprar toda la producción
extraída de agujeros en la tierra para meterlo en otro agujero aún más costoso.
Todo ello ha reportado hermosos beneficios para la industria minera pero ha
causado unos daños inmensos a la humanidad.
Pese a que el patrón oro generó enormes sufrimientos a
la humanidad, pues ni garantizó la
estabilidad de precios, ni la estabilidad financiera, ni un crecimiento
económico duradero, actualmente economistas de la escuela económica más
reaccionara como Juan
Ramón Rallo, invitado habitual a tertulias televisivas, defienden una
vuelta al pasado con argumentos falaces o que demuestran una profunda
ignorancia de la historia financiera del siglo XIX.
Concluyamos con Mitchell Innes que las
edades futuras se
reirán de sus ancestros de los siglos dieciocho y diecinueve, que gravemente
compraban oro para encarcelarlo en calabozos en la creencia de que así
obedecían una elevada ley económica e incrementaban la riqueza y prosperidad
del mundo.
Una extraña ilusión, señores míos, para una generación que
se jacta de su conocimiento de Economía y Finanza y una que, esperemos, no
sobrevivirá mucho tiempo. Cuando de una vez se libere el metal precioso de los
grilletes de leyes que son indignas de la edad en la que vivimos ¿quién sabe
qué uso no le aguardarán para beneficiar a todo el mundo? (Mitchell-Innes, 2004).
Referencias
de
Francisco Olmos, J. (2000). La moneda de la Castilla Bajo Medieval. Medio
de propaganda e instrumento económico. Obtenido de
http://pendientedemigracion.ucm.es/info/citechar/jornadas/II%20JORNADAS/jor09defrancisco.pdf
de Santiago Fernández, J. (s.f.). ANTECEDENTES DEL
SISTEMA MONETARIO DE LA PESETA.
de Santiago Fernández, J. (s.f.). LEGISLACIÓN Y
REFORMA MONETARIA EN LA ESPAÑA BORBÓNICA.
Graeber, D.
(2011). DEBT. The First 5,000 Years. Brooklyn, New York: Melville
House Publishing.
Mitchell-Innes,
A. (2004). What Is Money. En L. R. Wray, Credit and State Theory of Money
(págs. 14-49). Southhampton,
Massachusetts: Edward Elgar Publishing Inc. .
Polanyi, K. (1989). La Gran Transformación.
Crítica del Liberalismo Económico. Barcelona: Lallevir SL/VIRUS Editorial.
Sudriá, C. (2014). Las crisis bancaris en España:
Una perspectiva histórica. Estudios de Economía Aplicada, Vol. 32 - 2
Pags. 473 - 496.
[1] Por
ejemplo De Francisco Olmos explica que “En las Cortes de Leiría (1254) se trató
la cuestión de la moneda, siendo el estado de las finanzas reales crítico y
para evitar la "quiebra" de la moneda que provocaría una inmediata
subida de precios, se planteó copiar la solución dada por otros reinos
peninsulares, crear un impuesto (monedaje) pagadero al rey a cambio del
compromiso regio de no alterar la moneda durante siete años. Transcurridos
éstos, en 1261, Alfonso III cambió la moneda, ordenando mezclar 11 marcas de
cobre por cada marca de plata pura de Colonia, de ocho onzas de peso la marca.
Con lo cual se acuñaron dineros nuevos y se ordenó un cambio de 12 de los
nuevos por 16 de los viejos, es decir una devaluación del 33 por ciento.” (de Francisco
Olmos, 2000)