miércoles, 14 de septiembre de 2016

miércoles, 7 de septiembre de 2016
Otra teoría de la inflación
En un post anterior examinamos la teoría cuantitativa del dinero y quedó demostrado que no se sostiene empíricamente . Dado que la teoría
cuantitativa del dinero no casa con la evidencia es inútil como
herramienta de política económica lo cual explica el fracaso del monetarismo.
En este post abordaré una explicación alternativa a la inflación que se basa en las aportaciones de Michal Kalecki, Hyman Minsky y Arthur Brown, autores que demostraron una comprensión mucho más profunda de la complejidad de los procesos inflacionistas. Partiremos de una teoría de la formación de los precios. Entre los economistas neoclásicos partidarios de la teoría marginalista los precios quedan determinados en el nivel en el que estos se igualan con los costes marginales. Sin embargo esta teoría se basa en una hipótesis poco realista sobre mercados en competencia perfecta con empresario que son tomadores de los precios determinado por el juego de la oferta y la demanda. El economista polaco Michal Kalecki consideraba en sus análisis como una anomalía la existencia de la competencia perfecta. Por tanto los precios no pueden ser iguales a los costes marginales sino que tienen que incorporar un margen que depende del grado de monopolio que existe en la industria en la que opera el empresario.
En este post abordaré una explicación alternativa a la inflación que se basa en las aportaciones de Michal Kalecki, Hyman Minsky y Arthur Brown, autores que demostraron una comprensión mucho más profunda de la complejidad de los procesos inflacionistas. Partiremos de una teoría de la formación de los precios. Entre los economistas neoclásicos partidarios de la teoría marginalista los precios quedan determinados en el nivel en el que estos se igualan con los costes marginales. Sin embargo esta teoría se basa en una hipótesis poco realista sobre mercados en competencia perfecta con empresario que son tomadores de los precios determinado por el juego de la oferta y la demanda. El economista polaco Michal Kalecki consideraba en sus análisis como una anomalía la existencia de la competencia perfecta. Por tanto los precios no pueden ser iguales a los costes marginales sino que tienen que incorporar un margen que depende del grado de monopolio que existe en la industria en la que opera el empresario.
Hyman Minsky explicó que, en nuestra economía basada en la acumulación de capital, los precios son los portadores de los beneficios y los vehículos mediante los que se extrae un excedente para el capitalista. Estos beneficios soportados por los precios son necesarios porque validan las deudas contraídas y las inversiones en equipamiento de capital que hicieron en el pasado los empresarios. Si el empresario no obtiene un beneficio suficiente estas decisiones no habrán sido validadas y tendrá problemas para devolver sus préstamos y generar un dividendo para sus accionistas. Minsky recogía el legado de Kalecki quien también entendió el papel fundamental de los beneficios en la formación de los precios. Partiendo de la ecuación más sencilla, Kalecki definió el precio de los productos finales como un margen sobre los costes salariales ajustados por la productividad.

Donde Pc es el índice de precios de consumo, μ el margen aplicado sobre los costes salariales, Wc la masa salarial de los trabajadores empleados en la industria de bienes consumo y Ac la productividad del factor trabajo. A partir de esta sencilla ecuación se deduce que un aumento en el precio depende positivamente de la tasa de crecimiento de los salarios, pero también del margen empresarial y negativamente de la tasa de crecimiento de la productividad de los trabajadores empleados en la industria de consumo. Por tanto, mientras que la productividad del factor trabajo en la industria de bienes de consumo crezca al mismo ritmo que los salarios los precios no tendrían que experimentar subidas. En cambio un crecimiento de los salarios que supere las ganancias de productividad sí podría ser inflacionista. Pero todo depende de la capacidad de los empresarios de transmitir esos costes a sus precios, es decir, de su capacidad de mantener el margen de beneficios que desean alcanzar. Obsérvese que, según la teoría neoclásica, los beneficios quedan determinados por el mercado y por tanto los precios solo pueden quedar determinados por los salarios y otros costes primos. La visión de Kalecki es muy distinta pues el poder de mercado de los empresarios es fundamental en la formación de los precios. Por eso es importante analizar los determinantes de los beneficios.
Kalecki desarrolló una ecuación de beneficios que se deriva de las identidades básicas de la contabilidad nacional. El producto interior bruto, desde el lado de la renta, es igual a la renta de los agentes económicos —salarios para los trabajadores, beneficios para la clase capitalista—. Pero el PIB, desde el lado de la demanda, también es equivalente al gasto, desagregado en inversión y consumo. Kalecki desagrega el consumo de los capitalistas y de los trabajadores y, además, añade el supuesto simplificador de que los trabajadores no ahorran (una premisa no tan alejada de la realidad y que claramente tendría validez actualmente). El siguiente diagrama representa esta identidad.
Beneficio bruto
|
Inversión bruta
|
+ Consumo de los capitalistas
|
|
+ Sueldos y salarios
|
+ Consumo de los trabajadores
|
= Producto interior bruto desde la perspectiva de las rentas
|
= Producto interior bruto desde la perspectiva de la demanda
|
Como los trabajadores
gastan en consumo toda su renta se puede establecer la siguiente identidad:
beneficio bruto=inversión bruta + consumo de los
capitalistas[ii].
El gran hallazgo de
Kalecki es darse cuenta que los beneficios empresariales dependen de las
propias decisiones de inversión y de consumo de los capitalistas. Una conclusión que puede parecer paradójica es que son las decisiones de ahorro de
los capitalistas las que determinan los beneficios, y no al revés. Si los capitalistas, como clase, deciden consumir menos o invertir menos sus beneficios caerán. En sus propias
palabras
El concepto de beneficios empleado por Kalecki —y posteriormente por Minsky— es más lato que el beneficio neto que aparece en los estados financieros de las empresas. En sentido amplio los beneficios incluyen otras partidas como la retribución del capital (dividendos, intereses) y otros gastos no directamente exigidos para el proceso productivo tales como los gastos de publicidad y marketing, los sueldos de los altos directivos y el personal administrativo de las grandes empresas. En definitiva abarca las rentas de los capitalistas, los rentistas y las clases directivas que trabajan en pro de sus intereses.
este resultado puede parecer paradójico. El ‘sentido común’ sugeriría la secuencia opuesta —a saber, que los ahorros quedan determinados por los beneficios. Este, sin embargo, no es el caso. El consumo de los capitalistas en un cierto período es el resultado de sus decisiones basadas en beneficios pasados. Puesto que los beneficios suelen cambiar en el ínterin, los ahorros efectivos no se corresponden con la disposición de renta pretendida. De hecho, los ahorros reales que igualan la inversión ‘guiarán’ los beneficios, tal como muestra la ecuación.[iii]
El concepto de beneficios empleado por Kalecki —y posteriormente por Minsky— es más lato que el beneficio neto que aparece en los estados financieros de las empresas. En sentido amplio los beneficios incluyen otras partidas como la retribución del capital (dividendos, intereses) y otros gastos no directamente exigidos para el proceso productivo tales como los gastos de publicidad y marketing, los sueldos de los altos directivos y el personal administrativo de las grandes empresas. En definitiva abarca las rentas de los capitalistas, los rentistas y las clases directivas que trabajan en pro de sus intereses.
Kalecki amplió su
ecuación de beneficios inicial para el caso general relajando la restricción
de que los trabajadores no ahorran e incluyendo los sectores público y
exterior. La ecuación desarrollada queda como sigue:
Beneficio bruto=inversión bruta+consumo de los
capitalistas+déficit público+superávit comercial—ahorro de los trabajadores.
La ecuación de beneficios
nos permite entender cómo se forman los precios a partir de un margen de beneficio sobre el coste de los
factores. También ayuda a entender el papel de la inversión, el déficit público
y el saldo exterior en la formación de beneficios. Partiendo de esta relación
Kalecki concluye que el superávit comercial permite a los capitalistas elevar
sus beneficios por encima de lo que vendría determinado por sus decisiones de
inversión y consumo. El capitalista de un país que consiga capturar mercados
extranjeros podrá aumentar sus beneficios a costa de los capitalistas de otros
países. Este es uno de los factores que ha impulsado el imperialismo antaño; y hogaño estimula la creación de áreas de "libre comercio", la Unión Europea y el TTIP. Un efecto similar tiene el déficit público que actúa a modo de
superávit comercial aumentando los beneficios de los empresarios. A la postre
los beneficios quedan determinados por la demanda agregada de la economía.
Sin embargo nos queda por
resolver el problema de cómo consigue el empresario el poder para repercutir
sus costes y asegurar un margen suficiente en los precios de los productos que vende. El empresario tiene que cubrir con el precio los costes que quedan
determinados tecnológicamente por el proceso productivo. Para producir
vehículos, por ejemplo, necesita emplear a trabajadores y una serie de
suministros de materias primas tales como acero o pintura y componentes de
automóvil que adquieren de otros productores. Cuántos recursos necesita de este tipo son los que quedan determinados tecnológicamente.
Pero estos costes en las corporaciones modernas son una fracción mínima de los costes totales. Numerosos procesos productivos modernos requieren una elevada inversión en capital productivo. Puede ocurrir que el empresario haya acumulado los fondos necesarios para realizar una inversión pero con frecuencia tendrá que acudir a los bancos para financiarla. El endeudamiento añade a los costes del empresario ya que generarán pagos en el futuro ligados a la inversión en forma de intereses y amortización de principal. Hyman Minsky advirtió además que el “estilo” de gestión de los negocios modernos requiere que las grandes corporaciones capitalistas incurran en costes “indirectos” muy elevados. Estos costes pueden corresponder a actividades de publicidad y marketing que le permiten asegurar una determinada cuota de mercado; personal administrativo como abogados y contables; vendedores; suntuosas sedes corporativas; etc… El personal gerencial suele estar retribuido con elevados salarios, normalmente mayores que los que recibe la mano de obra directa y por tanto las estructuras corporativas de las grandes empresas requieren ser validados con márgenes unitarios muy amplios. En las grandes corporaciones los costes indirectos -overheads- pueden suponer un coste mayor que los determinados por la tecnología empleada en la producción.
Pero estos costes en las corporaciones modernas son una fracción mínima de los costes totales. Numerosos procesos productivos modernos requieren una elevada inversión en capital productivo. Puede ocurrir que el empresario haya acumulado los fondos necesarios para realizar una inversión pero con frecuencia tendrá que acudir a los bancos para financiarla. El endeudamiento añade a los costes del empresario ya que generarán pagos en el futuro ligados a la inversión en forma de intereses y amortización de principal. Hyman Minsky advirtió además que el “estilo” de gestión de los negocios modernos requiere que las grandes corporaciones capitalistas incurran en costes “indirectos” muy elevados. Estos costes pueden corresponder a actividades de publicidad y marketing que le permiten asegurar una determinada cuota de mercado; personal administrativo como abogados y contables; vendedores; suntuosas sedes corporativas; etc… El personal gerencial suele estar retribuido con elevados salarios, normalmente mayores que los que recibe la mano de obra directa y por tanto las estructuras corporativas de las grandes empresas requieren ser validados con márgenes unitarios muy amplios. En las grandes corporaciones los costes indirectos -overheads- pueden suponer un coste mayor que los determinados por la tecnología empleada en la producción.
El precio que obtiene el
empresario por la venta de su producción tiene que cubrir sus costes directos de
fabricación pero también la inversión en capital productivo y además debe dejar
un margen suficiente para atender los vencimientos de los préstamos, los costes
financieros y los costes indirectos derivados del “estilo gerencial” de la
empresa. En una empresa de bebidas refrescantes es posible que el coste directo
de producir un envase —trabajadores de la planta más aluminio y pintura— que
contiene una bebida carbonatada probablemente no suponga más que unos
céntimos y sin embargo su precio de mercado no será idéntico al precio
marginal, es decir, al coste de producir esa última lata que Vd. ha comprado.
Aunque para esta empresa producir la última lata de bebida refrescante le
cueste 5 céntimos el precio tiene que sufragar además la campaña de televisión
que le ha convencido de que compre el producto de la marca más reputada, la
inversión en la fábrica, la elevada deuda y los millonarios salarios de los
altos ejecutivos de la compañía.
Empleando el término
elegido por Minsky, la empresa debe ser capaz de darle un precio a su producto que ‘valide’ sus decisiones de inversión, su estilo de gestión y los
compromisos financieros asumidos con los inversores y banqueros. Además debe admitir un cierto
margen de error por si no se cumplen las previsiones del empresario pues, como hemos visto, estos
costes dependen de decisiones tomadas en el pasado pero deben validarse con
ventas que se producirán en el futuro. El empresario tiene que tomar decisiones
de inversión y financiación hoy con la expectativa de que el futuro los flujos
de caja positivos le permitirán recuperar los flujos de caja negativos que realizó cuando tomó la decisión de invertir. Pero un empresario siempre tendrá una cierta
incertidumbre acerca de sus ventas futuras porque desconoce las condiciones de
demanda que regirán en su mercado. Si las ventas no se producen o los beneficios no son suficientes
estas decisiones que tomó en el pasado no habrán sido validadas.
Para asegurarse que en el
futuro el empresario disfrutará de un margen suficiente para recuperar sus
precios en el futuro y validar sus decisiones pasadas, las grandes
corporaciones deben tener poder de
mercado, es decir, una cierta capacidad de imponer sus precios y asegurarse una cuota de mercado en el futuro. Existen empresas que operan en un entorno competitivo y deben aceptar
los precios que les imponga el mercado. Pero para las empresas que requieren de
una gran inversión en capital con financiación externa un cierto “poder de
mercado” puede ser una exigencia de los financiadores. Sin unas mínimas
garantías de que el empresario no goza de ese poder de mercado la financiación
no llegará porque los inversores considerarán que el riesgo es excesivo. Para asegurar este margen las empresas tienen que funcionar en
condiciones de oligopolio o monopolio. Las patentes que protegen las
tecnologías, unas elevadas barreras de entrada implícitas en la necesidad de
movilizar un elevado volumen de recursos financieros para operar en el mercado,
concesiones administrativas del estado o unas elevadísimas inversiones en
marketing y publicidad son las estrategias empleadas por las grandes empresas
para asegurarse un poder de mercado. El sistema capitalista es incompatible con
la economía de mercado utópica descrita por Adam Smith donde los comerciantes aceptan los precios
determinados en el mercado gracias a la interacción entre múltiples oferentes y
demandantes. En el sistema capitalista contemporáneo la mayoría de los precios quedan determinados
por unas pocas empresas que operan en régimen de monopolio u oligopolio y son capaces de imponernos los precios.
Michal Kalecki consideraba que, en la economía real, no la imaginada por los neoclásicos, la formación de los precios de una empresa
reflejaría el grado de monopolio[1]
en el sector en el que opera[iv]. En
economías donde el grado de concentración empresarial es mayor las empresas tienen
una capacidad de imponer subidas de precios para transmitir los aumentos de sus costes y extraer un excedente. La forma en que el empresario
calcula sus precios no suele responden al esquema neoclásico que iguala precio
con coste marginal. Normalmente el empresario aplica un margen razonable sobre
sus costes primos (salarios+costes de materias primas) medios pero siempre
observando lo que hacen sus competidores, es decir, procurando que su precio no
sea muy superior al del promedio del sector en el que opera para evitar la
pérdida de cuota de mercado. El precio no puede ser inferior a sus costes
primos medios pero tampoco puede ser muy superior al de sus competidores. Sin
embargo, cuanto menos competencia más impunidad tiene el empresario para fijar
sus precios. Esa capacidad de determinar libremente los precios es el “poder de
mercado”. Tener poder de mercado no quiere decir que un empresario lo
utilice al máximo, sino que éste está disponible para cuando sea necesario subir los
precios.
Conocido como se
determinan los precios el siguiente paso es entender el mecanismo que alimenta los procesos inflacionista. Una de las explicaciones, que por cierto surge del marxismo, es entender la inflación como una
pugna por el reparto de las rentas. Tanto capitalistas como trabajadores tratan
de proteger su participación en la tarta de rentas que produce la economía. Esta por el reparto de las rentas puede iniciar una espiral de crecimiento de
precios y salarios consolidando. Si partimos de una situación de equilibrio, entendiendo por tal una situación en
la que haya un cierta “paz industrial” en el que las partes estén
más o menos conformes con su cuota de participación en la renta total, un shock externo que altere ese equilibrio de partida puede desencadenar un conflicto para restaurar ese equilibrio
perdido. Si, por ejemplo, se produce un aumento de los costes primos —por ejemplo de las
materias primas o de las importaciones— los empresarios pueden tratar
de ajustar sus precios para mantener un nivel deseado de márgenes de beneficio sobre los costes primos. Pero la subida de los precios a su vez obligará a los trabajadores a iniciar reivindicaciones salariales —huelgas, regulaciones del gobierno y negociaciones de convenios colectivos— que
les permitan recuperar parte del poder adquisitivo perdido. Esto provocará un nuevo aumento de los costos primos y los empresarios
pueden responder repercutiéndolos de nuevo a los precios. El
resultado de esta pugna dependerá del poder de cada parte. Si existen
sindicatos fuertes y una legislación protectora de los derechos laborales los
asalariados podrán recuperar poder adquisitivo. A su vez, si las empresas tienen poder
de mercado podrán repercutir los incrementos de costes a sus clientes.
Puede que las
aspiraciones de ambos sean compatibles, pero, si no lo son, y frecuentemente no
lo serán, puede desencadenarse una espiral de inflación. Para entender esta
espiral utilizaremos la Ilustración
1 donde el eje O-B representa el nivel de beneficios
empresariales y en el eje O-S la masa salarial, expresados ambos en términos
nominales. Ignorando otros componentes de costes, la línea O-s une los puntos en los que el reparto de la tarta de rentas entre salarios y
beneficios es el deseado por los trabajadores y la línea O-b la que une los
puntos que reflejan el margen deseado por los empresarios en términos reales.
Si partimos del punto A, los empresarios estarán satisfechos pero los
trabajadores lucharán para mejorar su renta real hasta alcanzar el punto B.
Hasta ahora no ha habido un incremento de precios, simplemente un reparto de
rentas a costa de los beneficios empresariales. Ante esta situación los
empresarios que disfruten de un poder de mercado subirán sus precios para
recuperar la porción de la tarta de bienes y servicios que desean apropiarse en
el punto C. El proceso inflacionista mantiene la masa salarial constante pero
permite una recuperación de la porción de rentas para los empresarios. Los
precios ahora son más elevados y por tanto los trabajadores han perdido poder
adquisitivo, por eso pugnarán por aumentar sus salarios llevando el reparto de
rentas entre trabajo y capital al punto D provocando una nueva reacción de los
empresarios que subirán los precios; y así sucesivamente.
Estas espirales a veces se aceleran induciendo alzas sucesivas de precios y pueden entrar en una fase descontrolada. Si tras un período de inflación los agentes empiezan a tener expectativas de que los precios seguirán subiendo entonces pueden empezar a actuar de forma preventiva. Los trabajadores, anticipándose a futuras subidas, presentarán reivindicaciones salariales basadas en la inflación prevista. Los empresarios pueden subir los precios con antelación a subidas de costes que aun no se han producido. La incorporación de expectativas entonces puede acelerar el proceso inflacionista.
Puede resultar tentador culpar a los trabajadores de iniciar los procesos inflacionistas pero no sería justo. Para empezar existe una demora desde que se inicia un proceso inflacionista hasta que este se pude incorporar a los salarios ya que los contratos no suelen negociarse con frecuencia superior a un año. Además, como hemos dicho anteriormente, si la productividad del factor trabajo crece tanto como los salarios estos no se trasladarían a los precios de los bienes de consumo. Como dice Minsky la «legislación y la negociación colectiva que afecta a los salarios solo puede iniciar un proceso dentro de la estructura institucional: una negociación colectiva puede proponer pero solo los procesos de mercado disponen[v]». En realidad, los trabajadores suelen actuar de forma reactiva, tratando de recuperar el poder adquisitivo perdido.
Estas espirales a veces se aceleran induciendo alzas sucesivas de precios y pueden entrar en una fase descontrolada. Si tras un período de inflación los agentes empiezan a tener expectativas de que los precios seguirán subiendo entonces pueden empezar a actuar de forma preventiva. Los trabajadores, anticipándose a futuras subidas, presentarán reivindicaciones salariales basadas en la inflación prevista. Los empresarios pueden subir los precios con antelación a subidas de costes que aun no se han producido. La incorporación de expectativas entonces puede acelerar el proceso inflacionista.
Puede resultar tentador culpar a los trabajadores de iniciar los procesos inflacionistas pero no sería justo. Para empezar existe una demora desde que se inicia un proceso inflacionista hasta que este se pude incorporar a los salarios ya que los contratos no suelen negociarse con frecuencia superior a un año. Además, como hemos dicho anteriormente, si la productividad del factor trabajo crece tanto como los salarios estos no se trasladarían a los precios de los bienes de consumo. Como dice Minsky la «legislación y la negociación colectiva que afecta a los salarios solo puede iniciar un proceso dentro de la estructura institucional: una negociación colectiva puede proponer pero solo los procesos de mercado disponen[v]». En realidad, los trabajadores suelen actuar de forma reactiva, tratando de recuperar el poder adquisitivo perdido.
La pugna por las rentas no es la única causa que puede desencadenar un proceso inflacionista. Otros factores como el
tamaño y crecimiento del gasto público, el crecimiento de la inversión y “el
estilo gerencial” de la empresa moderna con un elevado componente de gastos
indirectos o decisiones de gasto consuntivo de las clases rentistas tienen un
impacto en la formación de precios a través de los beneficios y son
potencialmente inflacionistas.

Ilustración
1. La
espiral salarios-beneficios (tomado de Arthur Brown, The Great Inflation. 1939-1951)
Obsérvese que el proceso descrito anteriormente no dice nada acerca de si la economía se encuentran en una situación de pleno rendimiento o no. Podría hablarse de otro tipo de inflación, a la cual Keynes llamaba inflación verdadera, que se
produce produce cuando las pretensiones agregadas de participación en la renta
de los agentes económicos superan la oferta de bienes y servicios realmente
disponibles. Cuando la economía se
encuentra lejos del pleno empleo ante un aumento inesperado de la demanda los
empresarios inicialmente responden aumentando la producción. La razón es que
prefieren mantener su cuota de mercado antes que arriesgarse a perderla con un
incremento de precios. Es decir, el ajuste se producirá primero en la cantidad
y luego en precios. Sin embargo, a medida que la economía va agotando su
capacidad productiva empiezan a surgir cuellos de botella en algunos sectores
que impiden responder a aumentos de la demanda con incrementos de la oferta. Si la brecha no puede cubrirse de alguna manera, con importaciones, por ejemplo, en estos sectores empezarán a producirse incrementos de precios. Los empresarios empezarán a experimentar incrementos de costes en algunos de sus
insumos y, para mantener su margen de beneficios, trasladarán estos
aumentos de precios a sus productos acabados. En este proceso, parte del aumento de la demanda nominal será satisfecha con aumentos de producción pero otra parte se trasladará a aumentos de precios. Si la demanda sigue creciendo la
economía alcanzará la plena ocupación y entonces cualquier aumento de la
demanda se trasladarán íntegramente a aumentos de precios, al menos hasta que los empresarios
puedan realizar inversiones que aumenten la capacidad productiva o la productividad [vi].
En una situación de pleno empleo, si
trabajadores y capitalistas pretenden subir su poder adquisitivo en términos
reales pero a este incremento de nivel de vida no le acompaña un aumento en la
oferta real de bienes y servicios reales seguirá un aumento de los precios. Esta explicación de la inflación derivada de la demanda no resulta convincente puesto
que, históricamente, pocas han sido las ocasiones en las que la economía se ha
acercado al pleno empleo. Una excepción fue la Segunda Guerra Mundial donde los
países contendientes movilizaron todos los recursos disponibles. En esa ocasión,
la principal arma que emplearon contra la inflación fue el control de precios.
Michal Kalecki explica
que los cambios en los precios se pueden agrupar en dos categorías: aquéllos
que determinan los cambios en los costes de producción y aquéllos que
determinan los cambios en la demanda. En general, las variaciones en los
precios de los bienes finales de consumo vienen determinados por los costes
mientras que las de los precios de las materias primas están determinados por
la demanda. Cuando los fabricantes de productos finales de consumo se enfrentan
a un aumento de demanda, salvo que se encuentren al límite de su capacidad
productiva, lo que harán es ampliar su producción. En cambio,
la producción de materias primas es menos elástica. Ante un aumento de la
demanda de petróleo, productos agrícolas o de la minería no es fácil ampliar la
producción rápidamente. Hacer prospecciones petrolíferas, localizar nuevos
yacimientos, hacer frente a una mala cosecha lleva tiempo. La primera respuesta
ante un aumento de la demanda de petróleo, salvo que existan stocks de reserva,
será de tipo especulativo, hasta que la producción puede alcanzar la demanda.
Sin embargo, cuando hablamos de inflación de precios al consumo, hablamos de la
que afecta a los productos finales, es decir, la de los productos finales. Por eso los cambios en los precios de los productos finales, como la mayoría de los productos de consumo, se deben atribuir a los cambios en los costes de producción. Un
aumento del precio de las materias primas puede trasladarse a los precios
finales pero no necesariamente pondrá en marcha un proceso inflacionista. Sin embargo esta explicación nos da pistas sobre los fenómenos que se observaron a partir de los años 70.
También una burbuja inmobiliaria, creada por el crecimiento del crédito bancario puede provocar un proceso inflacionista. El crédito utilizado para comprar activos fijos puede causar un crecimiento de los precios de estos. Tal fenómeno fue observado durante la última burbuja inmobiliaria española. Los bancos estaban dispuestos a financiar la compra de viviendas sin hacer demasiados análisis acerca de la solvencia de los prestamistas. Como dice Gardiner
También una burbuja inmobiliaria, creada por el crecimiento del crédito bancario puede provocar un proceso inflacionista. El crédito utilizado para comprar activos fijos puede causar un crecimiento de los precios de estos. Tal fenómeno fue observado durante la última burbuja inmobiliaria española. Los bancos estaban dispuestos a financiar la compra de viviendas sin hacer demasiados análisis acerca de la solvencia de los prestamistas. Como dice Gardiner
Es de perogrullo que el precio de los activos principales tales como las casas depende enteramente de lo que se permite tomar prestado al comprador pues poca gente tiene el efectivo necesario para hacer tales compras. Si los bancos crean préstamos para comprar casas, entonces los precios de las casas se elevarán inevitablemente. Pero debido a que probablemente habrá alguien al otro lado de la cadena de transacciones de capital que se convertirá en comprador de un nuevo producto o servicio y que es por tanto parte de la sociedad, no del capital, la inflación de precios de los activos siempre se desborda finalmente causando inflación general[vii].La inflación del precio de los hogares perjudica a los trabajadores sin hogar, sobre todo los más jóvenes, que se ven obligados a buscar sueldos más elevados para poder acceder a la vivienda. Si durante un ciclo al alza consiguen salarios más elevados esto puede iniciar una espiral de salarios-precios como el descrito anteriormente.
La inflación normalmente
se inicia con un shock externo que se transmite al resto de la economía
mediante el mecanismo de formación de precios o se perpetúa por factores
institucionales (por ejemplo sistemas de indexación de precios, poder de negociación de los sindicatos, grado de monopolio). Es evidente que un proceso inflacionista puede ser iniciado
por una transmisión de costes como el aumento de los precios de las materias
primas o de los salarios.
El papel de la oferta de dinero es subsidiario pues, sin un incremento de la masa monetaria que alimente al incremento del gasto nominal no será posible perpetuar el crecimiento del gasto. La inflación provoca aumentos en el fondo de maniobra de los empresarios que debe ser financiado por los bancos. En un proceso inflacionista la inversión en stocks, el saldo de facturas pendientes de cobro, los pagos a proveedores, etc... van a subir en términos monetarios. Si el negocio del empresario es rentable un banco seguirá concediendo financiación al empresario aumentando el crédito y por tanto creando nuevos depósitos bancarios que expanden la oferta monetaria. ¿Por qué no aumentaría un banco la línea de crédito o la línea de descuento de papel para financiar las operaciones ordinarias de un negocio rentable? La inflación siempre recibe la ayuda de inyecciones frescas de poder adquisitivo. Si el banquero piensa que el entorno inflacionista ayudará a validar las decisiones de los empresarios, éste acompañará el proceso concediendo nuevos créditos, por tanto nuevos depósitos y en definitiva expandiendo la oferta monetaria. Sin expansión de la oferta monetaria, un proceso inflacionista se extinguiría pero la relación de causalidad es la inversa a la que establecían los monetaristas.
El papel de la oferta de dinero es subsidiario pues, sin un incremento de la masa monetaria que alimente al incremento del gasto nominal no será posible perpetuar el crecimiento del gasto. La inflación provoca aumentos en el fondo de maniobra de los empresarios que debe ser financiado por los bancos. En un proceso inflacionista la inversión en stocks, el saldo de facturas pendientes de cobro, los pagos a proveedores, etc... van a subir en términos monetarios. Si el negocio del empresario es rentable un banco seguirá concediendo financiación al empresario aumentando el crédito y por tanto creando nuevos depósitos bancarios que expanden la oferta monetaria. ¿Por qué no aumentaría un banco la línea de crédito o la línea de descuento de papel para financiar las operaciones ordinarias de un negocio rentable? La inflación siempre recibe la ayuda de inyecciones frescas de poder adquisitivo. Si el banquero piensa que el entorno inflacionista ayudará a validar las decisiones de los empresarios, éste acompañará el proceso concediendo nuevos créditos, por tanto nuevos depósitos y en definitiva expandiendo la oferta monetaria. Sin expansión de la oferta monetaria, un proceso inflacionista se extinguiría pero la relación de causalidad es la inversa a la que establecían los monetaristas.
Eric Tymoigne ha sabido reflejar en ecuaciones una síntesis de la exposición anterior. Partiendo de la contabilidad nacional sabemos que:
Es decir, la producción total es igual al PIB que a su vez equivale a la suma de todas las rentas —W= salarios, E=beneficios (excedent bruto de explotación) y T=impuestos sobre la producción menos las subvenciones. Si dividimos ambos lados de la ecuación por la producción total 'Q' obtenemos

Pero W es igual al salario medio nominal w multiplicado por el número de horas de trabajo H. Por tanto

La razón H/Q es la inversa de la cantidad de producción obtenida por hora de trabajo, es decir, la inversa de la productividad media del trabajo (A). Además E/Q es el margen de explotación macroeconómico. Para simplificar asumamos que T/Q es el tipo medio impositivo por unidad de producción

Además esta ecuación se acompaña de cuatro hipótesis:
PIB≡P·Q≡W+E+T
Es decir, la producción total es igual al PIB que a su vez equivale a la suma de todas las rentas —W= salarios, E=beneficios (excedent bruto de explotación) y T=impuestos sobre la producción menos las subvenciones. Si dividimos ambos lados de la ecuación por la producción total 'Q' obtenemos

Pero W es igual al salario medio nominal w multiplicado por el número de horas de trabajo H. Por tanto

La razón H/Q es la inversa de la cantidad de producción obtenida por hora de trabajo, es decir, la inversa de la productividad media del trabajo (A). Además E/Q es el margen de explotación macroeconómico. Para simplificar asumamos que T/Q es el tipo medio impositivo por unidad de producción
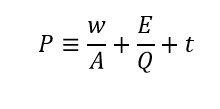
Además esta ecuación se acompaña de cuatro hipótesis:
- H1: la economía no se encuentra en pleno empleo y por tanto Q cambia cuando se producen cambios en la demanda agregada (teoría de la demanda agregada de Keynes).
- H2: w, el salario medio por hora se determina en un proceso de negociación que depende del poder negociador relativo de los asalariados (teoría del conflicto de rentas de origen marxista y explicada por Arthur Brown).
- H3: E, el nivel de beneficios nominales depende de la demanda agregada (subyace la teoría de beneficios de Kalecki)
- H4: Ac se mueve en función de las necesidades de la economía y el estado de la economía. Es una variable procíclica que varía en relación a la demanda agregada de bienes y servicios. En general, en períodos de escasez de trabajo Ac sube y en épocas de recesión baja antes de que se produzcan despidos de trabajadores.
Los cambios en el nivel de precios dependen de los cambios en los costes salariales unitarios y el margen macroeconómico. Por ahora ignoramos el impacto de los impuestos sobre la producción. La ecuación para representar el cambio de los precios se deriva como sigue:
gp≈ (gw-gAc)·qw +(gE-gQ)·qE+gt·qT
Donde qw, qE y qT son las cuotas relativas de los salarios, los beneficios y los impuestos sobre la renta nacional y, por tanto, asumimos que (qw+qE+qT = 1). Las g indican tasas de crecimiento de la variable en un determinado período de tiempo.
- La inflación impulsada por los costes depende de la tasa de crecimiento de los salarios nominales en relación al crecimiento relativo de la productividad del trabajo. Si w crece más que Ac entonces habrá inflación. Eric Tymoigne ha encontrado una correlación muy alta en EEUU entre la tasa de crecimiento de los costes laborales unitarios tanto en el corto (0,82 para tasas anuales) como para el largo plazo (0,93 para períodos de cinco años). Para la economía española este autor, empleando datos desde el año 2000 hasta 2015, encontró que la correlación entre la variación interanual del deflactor del PIB y la diferencia entre la variación interanual del coste laboral por hora y la de la productividad del factor trabajo (gw-gAc), fue de 0,85.

Ilustración 2: correlación entre la tasa de variación interanual del deflactor del PIB y la tasa de crecimiento interanual de los salarios (gw) menos la tasa de crecimiento interanual de la productividad media (APL) en la economía española (datos para el período 2000-2015).
- La inflación de demanda: E depende de la ecuación de beneficios de Kalecki y por tanto depende de la demanda agregada. El término gE-gQ representa la presión de la demanda agregada sobre la economía y se puede considerar una brecha o gap entre la demanda agregada y la producción. Si gE sube pero no lo hace gQ entonces habrá inflación. Pero normalmente Q no se mantiene fijo salvo que la economía se encuentre cerca del pleno empleo. Empleando datos de la contabilidad nacional entre 1995 y 2015 encontramos una correlación del 0,74 entre la variación interanual del margen macroeconómico (gE-gQ) y la del deflactor del PIB.
- Finalmente una subida de impuestos como el tipo de IVA o los impuestos del tabaco o los hidrocarburos produce un aumento de precios. No obstante, esta variable está controlada políticamente hasta cierto punto y experimenta variaciones interanuales que son muy bruscas.
La experiencia del último
episodio de inflación seria, el que se inició a mediados de los años 70 y se
prolongó hasta los años 80 es muy instructiva. El fenómeno se inició por la subida de los precios del petróleo tras el embargo de los países de la OPEP. El petróleo es
un producto de importación dado que la producción en España es escasísima.
Arthur Brown explicaba que “si los precios de las importaciones de un país
aumentan, pero no los de sus exportaciones, la situación se complica. El efecto
inicial será una reducción de la renta monetaria total, ya que los beneficios
de los importadores caerán, los de los exportadores no crecerán y, a no ser que
haya una transferencia sustancial de la demanda desde las importaciones, los
beneficios de los no importadores que suministran el mercado doméstico
inicialmente no cambiarán (Brown, A., 1955 págs. 110-111).” La única forma de
evitar una caída del empleo es manteniendo el “poder adquisitivo tanto de los
asalariados como de aquellos empresarios que venden en el mercado doméstico,
utilizando algunos materiales importados”, lo cual es posible “si los salarios
y los precios internos se elevan en la misma proporción que los precios de
importación.” En cambio los exportadores verán como sus beneficios se reducen
ya que los importadores, las empresas no exportadoras y los asalariados están
absorbiendo una mayor parte de la renta nacional. La única respuesta que
permitía mantener el empleo y los niveles de renta a la subida brutal de los precios
del petróleo era la subida de los precios domésticos y los salarios. En los años 70 los sindicatos tenían un poder de negociación superior al actual lo cual facilitó una creciente conflictividad laboral para responder a las subidas de los precios de los productos finales. Se produjo una clásica espiral de salarios-precios. Este tipo de disputas
industriales fueron frecuentes hasta los años 80, Sin embargo, la ocasión fue
aprovechada para culpar a sindicatos y gobiernos del proceso inflacionista y
utilizada como pretexto para iniciar la revolución conservadora neoliberal. La estanflación —la combinación de inflación generada por la multiplicación del precio del petróleo con la creación de desempleo como resultado de la política deflacionista aplicada por los gobiernos— demostró que no hacía falta estar cerca del pleno empleo para padecer inflación según la teoría keynesiana. La
reacción neoliberal contra los sindicatos se justificó con el argumento de eliminar una rigidez de los mercados, pero partía de una interpretación simplista de los procesos inflacionistas. Posteriormente, la destrucción del tejido
industrial, que se fue desplazando a los países emergentes, ha agudizado la pérdida de poder negociador de los trabajadores y sirvió para acabar con las disputas industriales en Europa y EEUU.
El error de los monetaristas fue pensar que controlando la oferta de dinero podrían controlar los precios. Los monetaristas identificaron dinero con oferta de crédito. Esto los llevó a aplicar políticas toscas que causaban la subida de los tipos de interés (lo cual también es inflacionista y consigue lo contrario de lo que se pretende pues, como dice Gardiner "si los tipos de interés son altos, y en un período de inflación los tipos de interés a largo plazo pueden ser muy altos, [las empresas] prefieren endeudarse con los bancos a corto plazo. Consiguientemente en cualquier período de tipos de interés elevado la oferta de dinero, como quiera que se defina, aumentará espontáneamente". El empeño en luchar contra la inflación con políticas brutales genera ciclos sucesivos de "boom and bust" - auges seguidos de recesiones. Sin embargo no es la creación de dinero la variable crítica sino el crecimiento del crédito bancario.
Explicado el mecanismo de
creación de la inflación nos queda saber por qué se produce la deflación.
Anteriormente observamos que la deflación estaba dificultando que los agentes
del sector privado — hogares y empresas— arreglaran sus balances reduciendo su
endeudamiento. El factor que dificulta esta reducción de deudas es además
consecuencia del excesivo endeudamiento del sector privado. En un epígrafe
posterior explicaremos cómo en las economías avanzadas se ha producido una
hipertrofia de los sectores financiero, asegurador e inmobiliario. Este proceso
se conoce como “financiarización” de la economía. Los dos primeros no añaden
producción de bienes y servicios a la economía pero captan un porcentaje del
valor añadido bruto cada vez mayor gracias a su capacidad para extraer rentas
del resto de la economía. El sector inmobiliario si produce un bien real,
nuevas viviendas. Sin embargo, la existencia de financiación especializada
destinada a financiar compras de viviendas, oficinas y espacios comerciales ha
provocado un incremento especulativo de los precios inmobiliarios. La financiarización
de la economía ha tenido como efecto indeseable un excesivo endeudamiento del
sector privado, como explicamos anteriormente. Si pensamos que el sistema
monetario es un circuito en el que las rentas de unos sirven para comprar los
productos y servicios producidos por otro, nos daremos cuenta de que la
necesidad de hogares y empresas de destinar un mayor porcentaje de sus recursos
a realizar pagos de servicio de deuda retira una parte importante de sus rentas
que, en otras circunstancias, se destinarían a compras de bienes y servicios
reales. Por poner un ejemplo cuantitativo: en 2013 los hogares españoles
destinaron 40.737 millones de euros a amortizar deuda. Ese importe es
equivalente al 4% del PIB y representa una retirada descomunal de poder
adquisitivo del circuito económico.

Donde ‘u’ son los costos primos unitarios y

Donde la tilde
sobrepuesta a las letras indica una media ponderada de cada parámetro para la
industria analizada. Despejando
de la anterior ecuación obtenemos

El componente

[i] MInsky, H. (2008). Stabilizing an
Unstable Economy. Pág 263. .McGraw Hill.
[ii] Kalecki, M. (1965). Op. Cit. pág.
45 y ss.
[iii]
Kalecki, M. (196
5). Op. cit. pág 55.
[iv] Kalecki, M (1965). Theory of
Economic Dynamics. Pag 11-27. Monthly Review Press.
[v] Minsky, H. (2008). Op. cit. pág.
287.
[vi] John Maynard Keynes (1935). The General
Theory of Employment, Interest and Money. Ed. First Harvest/Harcourt
1964, pág. 300-303.
[vii] Gardiner, G.W. The Primacy of Trade Debts in the Development of Money. Capítulo en el libro Credit and State Theory of MOney (2004).
[vii] Gardiner, G.W. The Primacy of Trade Debts in the Development of Money. Capítulo en el libro Credit and State Theory of MOney (2004).
domingo, 7 de agosto de 2016
Obedezco, pero no cumplo
En plena
canícula veraniega del año 2016 la Comisión Europea exigió al Gobierno de
España que introdujera un programa de consolidación fiscal por valor de 10 mil
millones de euros amenazando con una posible sanción prevista en el componente
corrector del más infame documento jamás acordado por los países miembros de la
UE, el Pacto de Estabilidad y Crecimiento.
Las
redundantes elecciones de junio dejaron un complicado sudoku que ningún
“pactómetro” conseguía resolver. Lejos de servir de acicate para que la clase
política y los medios de persuasión/estupefacción entendieran que la Unión
Monetaria Europea y su rígido ceñidor de normas diseñadas con la mentalidad
germánica de un prolífico redactor de normas ISO nos habían hecho naufragar en
las costas de la mayor depresión de nuestra historia, las advertencias
procedentes de Bruselas solo sirvieron para acentuar las acrimoniosas tandas de
reproches entre los caudillos políticos por no haber sido capaces de cumplir
con lo que no se habría podido cumplir mientras que los más “sensatos”
planteaban la necesidad de pactar un “techo de gasto”, incautos incapaces de
entender que tal medida sólo podía dejarnos varados más tiempo en esta
playa de desolación. Encerrados en otro epiciclo del pensamiento económico
tolemaico sobre las cuentas públicas poco más se podía pedir de estos
políticos.
En estas
sociedades mediterráneas, avergonzadas de su pasado y acomplejadas respecto al
Norte de Europa, porque disfrutó de mayores éxitos económicos desde el siglo
XIX -obviemos que también arrastró al mundo a dos espantosas guerras
mundiales-, nuestras solícitas élites solo quieren aplacar al ignorante poder político
instalado en Bruselas, rancio predicador del pensamiento neoclásico, vocero de
su hegemón germánico y cliente del gran capital. Si nuestros
"próceres" hubiesen leído a Abba Lerner, Randall Wray o Warren Mosler
habrían entendido la potente herramienta fiscal con la que contamos para salir
de la ciénaga económica en la que nos enfangó el euro. También, si hubiesen
conocido algo de su propia historia, ésa que desdeñan por considerarla mate y
opaca ante el fulgor septentrional, habrían descubierto que en la tradición
jurídica española existía el llamado “pase foral” en el País Vasco y Navarra o
la fórmula “Obedezco pero no cumplo” empleada por los funcionarios locales en
América Latina cuando se negaban a cumplir una orden emitida por la monarquía
española que consideraban contraria a sus fueros o cuya aplicación causaría
males mayores. En 2016 la clase política española demostró su mezquindad y
minusvalía ante esa corporación odiosa, tecnocrática sí, pero ignorante y dogmática,
al dejar pasar la oportunidad de decirle a Bruselas «pagamos la multa y
seguimos incumpliendo el —mal llamado— objetivo de déficit porque reconocemos
la utilidad de esa herramienta macroeconómica en la situación actual. Ya que
nuestro objetivo es la felicidad de los españoles y acabar con el desempleo;
obedezco pero no cumplo». Pero Cánovas/Rajoy y Sagasta/Sánchez no gobernaban
para nosotros; ya solo eran el capitán general de una provincia y el aspirante a sucederlo en el cargo. No eran ni siquiera virreyes.
miércoles, 3 de agosto de 2016
Un listado de textos de referencia
En este enlace encontraréis un listado de textos de referencia sobre el chartalismo y la teoría monetaria moderna
Una mala teoría de la inflación
«Controlar la economía mediante la regulación de la oferta de dinero es como controlar las tasas de nupcialidad regulando la oferta de anillos de boda»
Philip
Pilkington, twitter 24-X-2014
La inflación según un vídeo animado del BCE
La expresión, “darle a la
máquina de imprimir billetes” actualmente es una analogía falaz porque la mayor
parte del dinero toma la forma de apuntes contables creados mediante tecleos de
ordenador. Sin embargo, en su versión más o menos explícitamente difundida entre
la sociedad, la frase vendría a resumir la siguiente historia. La causa de la
inflación es el empeño del estado en gastar mucho más de lo que ingresa,
normalmente cuando gobiernan populistas que pretenden contentar a su electorado
sin pasarle la factura de los impuestos. Así, estos gobiernos alegremente se
ponen a “imprimir” dinero y de esta forma, a la larga provocan la pérdida de
valor de la moneda. Al final el gobierno consigue aumentar el gasto a costa de
ese cruel impuesto que no ha sido votado en el parlamento. La solución para
corregir la inflación desencadenada por el populismo sería pues muy sencilla:
aplicar políticas de austeridad pues “un gobierno no debería gastar lo que no
tiene” e impedir que, en el futuro, otros gobiernos puedan utilizar la “imprenta
de billetes” mediante el expediente de asegurar la independencia del banco
central. La identificación del gobierno como principal causante de inflación
parte de una teoría que explica la subida de precios como un fenómeno
fundamentalmente monetario. El gasto público deficitario implica un aumento del dinero en circulación. El gasto público
“incontrolado” provoca que haya más dinero en circulación del que se puede
comprar con la cantidad emitida. Esta visión se llama teoría cuantitativa del dinero. Para explicarla se suele recurrir a
una sencilla ecuación:
MxV=SPixQi
Donde ‘M’ es la masa
monetaria, ‘V’ la velocidad del dinero es decir, el número de veces que una
determinada masa de dinero se utiliza para pagar todos los bienes y servicios
que se intercambian en la economía. El producto de ‘M’ por ‘V’ es
necesariamente idéntico a la suma de todos los productos y servicios vendidos
en una economía, medidos en volumen, ‘Qi’, multiplicados por su
precio ‘Pi’. Milton Friedman, el padre del monetarismo, creyó que la
ecuación establecía una relación causal entre masa monetaria e inflación. Dado
que el estado crea más dinero del que destruye si se realiza el gasto mediante
un aumento del déficit, los economistas neoclásicos han vinculado los
incrementos del gasto público con los aumentos de M. El siguiente paso lógico
es decir que la oferta monetaria solo aumentaría cuando lo hace el gasto
público; en términos coloquiales, cuando el estado “imprime” dinero. Armado de
estos argumentos, Milton Friedman postulaba que la masa monetaria debería
crecer al mismo ritmo que la producción total de bienes y servicios. En esencia
la revolución conservadora monetarista de los años 70 consistió en esta
simplista receta económica para combatir la inflación. Para asegurar este
objetivo era indispensable impedir que el estado se financiara mediante nueva
creación de dinero y para ello debería limitarse el tamaño del déficit y además
éste debería “financiarse” con emisiones de deuda que retiraran reservas del
sistema bancario.
Cuando oímos la acusación de
que queremos resolver los problemas “imprimiendo billetes” la respuesta a esta
acusación es muy sencilla. La ecuación de la teoría cuantitativa del dinero ni
siquiera es falsa; simplemente describe una identidad contable, es decir, es
una tautología, palabra que define el diccionario de la Real Academia como una
“figura retórica que consiste en repetir un pensamiento expresándolo con las
mismas o similares palabras.” La teoría cuantitativa trata de convertir una
identidad en una explicación de la variación de los precios estableciendo una
relación causa-efecto entre aumento de la masa monetaria y la inflación. Esto
es como decir que, sabiendo que velocidad es igual a distancia partido por
tiempo, la causa de los accidentes de tráfico por exceso de velocidad deben ser
el número de kilómetros de carreteras que construye el estado.
Es cierto que M·V=P·Q pero la
ecuación no explica nada acerca de las variaciones experimentadas por cada una
de estas variables ni sobre las relaciones de dependencia entre unas otras.
Solo sabemos que, en un sentido algebraico, P quedaría determinada una vez que conociéramos los valores de
las otras tres variables, lo cual no quiere decir necesariamente que sea la variable endógena. Pero M, V y Q pueden variar simultáneamente y en
sentidos inesperados y opuestos. Para que un aumento de M·V produjera inflación
tendríamos que asumir que, en el otro lado de la ecuación, Q no pudiera variar o
lo hiciera de forma independiente. Dicho de otro modo, la producción tiene que
ser una constante o su crecimiento no responde a estímulos monetarios. Pero
podría ocurrir que la economía no se encuentre en una situación de pleno empleo
y que un aumento del producto M·V no se trasladara a los precios. Un aumento de
la masa monetaria podría estimular la demanda y animar a los empresarios
incrementando su oferta con un incremento de la producción, es decir, podría
trasladarse a un aumento de Q. Un fenómeno de este tipo se da cuando los bancos
conceden nuevos créditos , un proceso que consiste en crear nuevos depósitos en
cuentas bancarias,
Incluso si aceptásemos
que la masa monetaria es una variable que controlara el gobierno, para que la
teoría cuantitativa del dinero fuera cierta deberíamos creer que V se mantiene
constante. Pero la evidencia empírica demuestra que V es inestable y que no hay
ninguna correlación entre los movimientos de la masa monetaria y las
variaciones en el índice de precios al consumo (IPC). De hecho los bancos
centrales, siguiendo las recomendaciones de Milton Friedman, intentaron
controlar la variable M en los años 70 pero no tardaron en darse cuenta de que
era una tarea imposible precisamente porque V experimenta una gran volatilidad.
Dicho de otra manera, el dinero es una variable endógena cuyas variaciones no
dependen de la cantidad de reservas que los bancos centrales inyecten o drenen del
sistema. Cuando los bancos centrales fallaban en sus intentos fútiles de
aplicar el monetarismo a la vida real se les afeaba por no haber elegido la
medida correcta de la masa monetaria. Si utilizaban la magnitud M1[1],
debían haber utilizado la M2 y si esta tampoco funcionaba, entonces, sin duda,
esta vez sí, la magnitud correcta sería la M3. Agotados los números era forzoso
empezar de nuevo por la M1. Philip Pilkington ha tratado de estudiar si había
correlación entre incrementos de las tres magnitudes de masa monetaria y las
variaciones del IPC y no ha encontrado ninguna. De hecho, lejos de encontrar
una relación positiva, encontró una correlación negativa que además era estadísticamente
significativa entre M1 e IPC, es decir, para reducir la inflación ¡habría que
aumentar la masa monetaria![i]
El fracaso de los
bancos centrales en su intento por controlar el crecimiento de los agregados
monetarios siguiendo las recomendaciones de Milton Friedman tiene fácil
explicación. Puede que los bancos centrales, preocupados por el aumento de los
precios traten de controlar el crecimiento de la masa monetaria. Para ello
subirán los tipos de interés, impondrán coeficientes de caja o drenarán
reservas del sistema bancario vendiendo títulos de deuda pública. Este esfuerzo será en vano si los bancos
privados siguen viendo oportunidades de generar un beneficio creando nuevos depósitos
a favor de sus clientes más solventes. Cada nuevo crédito tiene su reflejo
inmediato en la creación de un nuevo depósito, es decir, en la creación de
dinero fresco. Así ocurrió en España durante la burbuja inmobiliaria pese a que
el Banco de España obligó a los bancos a dotar unas “provisiones anticíclicas”
que se suponía reducían su capacidad de seguir realizando operaciones
crediticias imprudentes.
Algunos creen que los bancos pueden ser constreñidos en su actividad crediticia si no consiguen aumentar sus cuentas de reservas. Los bancos centrales tienen que asegurar la estabilidad del sistema de pagos. Para ello acomodan la provisión de reservas a las necesidades de los bancos. Es imposible que el banco central frene a un sector financiero desbocado privándole de nuevas reservas salvo que quieran interrumpir el correcto funcionamiento del sistema de pagos y, si fuera posible, en todo caso las entidades financieras podrían eludir estos controles aumentando la velocidad del dinero. La innovación financiera es una forma de hacerlo. Un tipo de innovación financiera es la creación de nuevas entidades financieras, participadas por los bancos pero que no se consolidan en sus balances, que pueden dar préstamos para comprar determinados tipos de bienes de consumo, por ejemplo automóviles, eludiendo la supervisión del Banco de España. En sentido contrario la velocidad del dinero puede decrecer porque los agentes del sector privado decidan conservar el dinero en forma de ahorros, es decir, retener esa capacidad de compra para un momento futuro. Este fenómeno se ha observado en Europa donde los empeños del BCE en inundar los mercados de liquidez creando nuevas reservas bancarias con los programas de Quantitative Easing (QE) no han conseguido sacar al continente de la deflación simplemente porque los bancos no han utilizado esas reservas para crear créditos al consumo y a la inversión. Incluso en una situación de ocupación plena en el que los empresarios no tuviesen capacidad de ampliar su producción no podemos asegurar que un aumento de la oferta monetaria generaría un aumento de precios ya que, en determinadas circunstancias, los agentes del sector privado podrían tener una preferencia por atesorar dinero en lugar de gastarlo remansando poder de compra para un momento futuro. La única afirmación que podemos hacer sobre el complejo fenómeno de la inflación en un mercado libre es que «en todo momento está determinada por las cantidades de dinero y bienes existentes y por las preferencias de la comunidad relativas a sus tenencias de dinero y bienes»[ii].

Algunos creen que los bancos pueden ser constreñidos en su actividad crediticia si no consiguen aumentar sus cuentas de reservas. Los bancos centrales tienen que asegurar la estabilidad del sistema de pagos. Para ello acomodan la provisión de reservas a las necesidades de los bancos. Es imposible que el banco central frene a un sector financiero desbocado privándole de nuevas reservas salvo que quieran interrumpir el correcto funcionamiento del sistema de pagos y, si fuera posible, en todo caso las entidades financieras podrían eludir estos controles aumentando la velocidad del dinero. La innovación financiera es una forma de hacerlo. Un tipo de innovación financiera es la creación de nuevas entidades financieras, participadas por los bancos pero que no se consolidan en sus balances, que pueden dar préstamos para comprar determinados tipos de bienes de consumo, por ejemplo automóviles, eludiendo la supervisión del Banco de España. En sentido contrario la velocidad del dinero puede decrecer porque los agentes del sector privado decidan conservar el dinero en forma de ahorros, es decir, retener esa capacidad de compra para un momento futuro. Este fenómeno se ha observado en Europa donde los empeños del BCE en inundar los mercados de liquidez creando nuevas reservas bancarias con los programas de Quantitative Easing (QE) no han conseguido sacar al continente de la deflación simplemente porque los bancos no han utilizado esas reservas para crear créditos al consumo y a la inversión. Incluso en una situación de ocupación plena en el que los empresarios no tuviesen capacidad de ampliar su producción no podemos asegurar que un aumento de la oferta monetaria generaría un aumento de precios ya que, en determinadas circunstancias, los agentes del sector privado podrían tener una preferencia por atesorar dinero en lugar de gastarlo remansando poder de compra para un momento futuro. La única afirmación que podemos hacer sobre el complejo fenómeno de la inflación en un mercado libre es que «en todo momento está determinada por las cantidades de dinero y bienes existentes y por las preferencias de la comunidad relativas a sus tenencias de dinero y bienes»[ii].
Quien escribe estas líneas ha
construido el siguiente gráfico que muestra cómo han variado en los últimos
años varias magnitudes de la eurozona: el PIB (variaciones en volumen, es decir, descontando el efecto de la variación en el índice de precios al consumo), el índice de
precios al consumo armonizado que utiliza Eurostat (IAPC) y la magnitud monetaria M3.
Si la teoría cuantitativa fuera correcta encontraríamos que un crecimiento
de M3, que coincidió con una contracción del PIB tan fuerte como la que se produjo
en 2009 habría generado inflación. Sin embargo, en ese año los precios apenas
crecieron un 1%. En 2014 los precios decrecieron un 0,2% pese a que el PIB
creció un 0,9% y M3 un 2,5%. Si seguimos analizando los siguientes años, no somos capaces de encontrar un patrón que permita afirmar que crecimientos en M3 produzcan incrementeos en el IAPC, al contrario, en los años con menor crecimiento del agregado monetario observamos mayores crecimientos de los precios. En 2012 el PIB decreció en volumen, los precios casi aumentaron un 2% y el agregado M3 algo más del 3%. En los dos últimos años de la serie el crecimiento de los precios fue negativo o cercano a cero aunque creció mucho más rápidamente M3. Parece que la velocidad del dinero estuvo experimentando oscilaciones violentas en todo este tiempo para la Eurozona.

[1]
Los agregados monetarios M1, M2 y M3 sirven para medir la cantidad de dinero en
circulación. Se ordenan desde la definición más estrecha a la más amplia. M1 es
el efectivo en circulación más los depósitos a la vista de los residentes en la
zona euro, excluidas la administraciones centrales, en entidades emisoras de la
zona euro. M2 incluye el M1 y además los depósitos a plazo fijo de hasta dos
años y los depósitos disponibles con preaviso de hasta tres meses. M3 engloba
el M2 y las cesiones temporales de dinero, las participaciones en fondos del
mercado monetario y los valores que no sean acciones y tengan una vida no
superior a dos años.1.
[i] Philip Pilkington. Inflation
is NOT Always and Everywhere a Monetary Phenomenon. https://fixingtheeconomists.wordpress.com/2014/08/04/inflation-is-not-always-and-everywhere-a-monetary-phenomenon/
[ii]Brown, A.J. (1955). The Great
Inflation of 1939—1951.Pág. 5. Oxford University Press.
Suscribirse a:
Entradas (Atom)